
Kapital, valyuta və əmtəə bazarlarının icmalı 5 – 9 oktyabr 2026-cı il
HƏFTƏNİN XÜLASƏSİ
ABŞ kapital bazarı: süni intellekt (AI) sahəsi üzrə qarışıq bazar əhval-ruhiyyəsi, yüksək enerji qiymətləri və ABŞ Xəzinədarlıq istiqrazlarının gəlirliliklərinin yüksək həddə qalması ABŞ fond bazarına təsir edən əsas amillər olmuşdur. S&P 500 1,15%, Dow Jones 0,93%, NASDAQ 0,64% artmış, Russell 2000 isə 0,91% azalmışdır.
Valyuta bazarı: ABŞ dolları həm avro, həm də Yaponiya yeni qarşısında möhkəmlənmişdir. Fransadakı fiskal və siyasi narahatlıqlar avroya mənfi təsir edən əsas amil olmuşdur. Yaponiya yeninə isə artan neft qiymətləri təzyiq etmişdir.
Əmtəə bazarları: Geosiyasi gərginliklər və ABŞ-da neft hasilatına müvəqqəti azalması neftin qiymətini yüksəltmişdir. FED-in oktyabrda faiz dərəcələrini artırması ehtimallarının zəifləməsi və geosiyasi amil qızılın dəyərinin dəstək olmuşdur.
KAPİTAL BAZARLARI
Azərbaycan kapital bazarı
Dövlət qiymətli kağızları
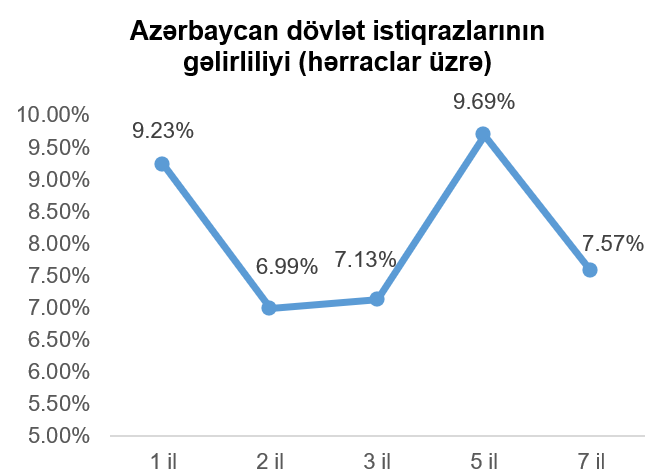
6 oktyabr 2026-cı il tarixində Bakı Fond Birjasında kupon (faiz) dərəcəsi 6% tədavül müddəti 2 il olan dövlət ortamüddətli istiqrazlarının yerləşdirilməsi üzrə hərrac keçirilmişdir. Hərracda 12 investor iştirak etmiş və tələb təklifdən 119% çox olmuşdur. Maliyyə Nazirliyinin qərarına əsasən kəsmə gəlirlilik 7,00% olaraq müəyyən edilmiş, alış sifarişlərinin 54%-i daha yuxarı gəlirliliklə təqdim edildiyindən hərrac nəticəsində təmin edilməmişdir. Ümumilikdə, təmin edilmiş sifarişlər üzrə ortaölçülmüş gəlirlilik 6,9908% təşkil etmişdir ki, bu da əvvəlki analoji hərracın nəticəsi ilə müqayisədə 0,125 faiz bəndi çox olmuşdur.
Qeyd edək ki, 13 oktyabr 2026-cı il tarixində Bakı Fond Birjasında kupon (faiz) dərəcəsi 7%, tədavül müddəti 3 il olan dövlət ortamüddətli istiqrazlarının yerləşdirilməsi üzrə hərrac keçiriləcəkdir. Hərraca çıxarılacaq istiqrazların həcmi 200 milyon manat təşkil edəcəkdir.
Korporativ qiymətli kağızlar
5 oktyabr 2026-cı il tarixində Bakı Fond Birjasında "İnternational Leasing" MMC -nin ilkin ticarət dəyəri 50 manat, ümumi buraxılış həcmi 1 milyon manat olan adi səhmlərinin abunə yazılışı nəticəsində yerləşdirilməsi həyata keçirilmişdir. Hərracda 3 investor iştirak etmiş və səhmlər tam həcmdə yerləşdirilmişdir.
5 oktyabr 2026-cı il tarixində Bakı Fond Birjasının Listinq Komitəsinin qərarı ilə "Assist Finance İnvestisiya Şirkəti" ASC-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 800 min manat, minimal yerləşdirmə qiyməti 90 manat, tədavül müddəti isə 6 ay olan diskontlu təmin edilməmiş istiqrazlarının ticarətə buraxılması üçün “Ticarətə İcazə” qərarı verilmişdir. Qeyd olunan istiqrazların yerləşdirilməsi abunə yazılışı əsasında həyata keçiriləcək. Abunə yazılışı 7 – 21 oktyabr 2026-cı il tarixlərində baş tutacaq, istiqrazların yerləşdirilmə tarixi isə emitent tərəfindən bildiriləcək.
8 oktyabr 2026-cı il tarixində Bakı Fond Birjasının Listinq Komitəsinin qərarı ilə BOKT "Embafinans" QSC-nin nominal dəyəri 10 manat, ümumi buraxılış həcmi 4 milyon manat, illik gəlirlilik (kupon) faizi 13%, ödəmə tezliyi hər 3 ayda bir dəfə, tədavül müddəti isə 12 ay olan təmin edilməmiş istiqrazlarının ticarətə buraxılması üçün “Ticarətə İcazə” qərarı verilmişdir. Qeyd olunan istiqrazların yerləşdirilməsi abunə yazılışı əsasında həyata keçiriləcək. Abunə yazılışı 14 – 27 oktyabr 2026-cı il tarixlərində baş tutacaq, istiqrazların yerləşdirilməsi isə 28 oktyabr 2026-cı il tarixində həyata keçiriləcək.
12 oktyabr 2026-cı il tarixində Bakı Fond Birjasında BOKT "International" ASC-nin nominal dəyəri 100 manat, ümumi buraxılış həcmi 2 milyon manat, illik gəlirlilik faizi 15%, ödəmə tezliyi hər ayda bir dəfə, tədavül müddəti isə 2 il olan təmin edilməmiş istiqrazlarının yerləşdirilməsi rəqbətli hərrac üsulu ilə həyata keçiriləcəkdir.
ABŞ kapital bazarı
Ötən həftə ABŞ-da makroiqtisadi təqvim nisbətən seyrək olmuşdur.
“S&P Global” və “Təchizat İdarəçiliyi İnstitutu” (ISM) tərəfindən keçirilən və cari ilin sentyabr ayı üzrə ABŞ iqtisadiyyatının xidmət sektorundakı dinamikanı əks etdirən menecer sorğularının (PMI) yekun nəticələri olmuşdur. “S&P Global”-ın cari ilin sentyabr ayında ABŞ iqtisadiyyatının xidmət sektorundakı dinamikanı əks etdirən sorğusunun nəticəsi həm proqnozları, həm də əvvəlki ayın analoji göstəricisini 0,1 bənd üstələyərək 58,8 bənd səviyyəsində açıqlanmışdır. ISM-in təqdim etdiyi nəticələrə əsasən sentyabr üzrə PMI göstəricisi proqnozlardan 0,1 bənd, əvvəlki ayın analoji göstəricisindən isə 0,5 bənd az olaraq 55,4 bənd səviyyəsində dərc edilmişdir. Qeyd edək ki, PMI üzrə 50 bənddən yuxarı göstərici iqtisadi aktivlikdə artımı, 50 bənddən aşağı göstərici isə müvafiq olaraq azalmanı bildirir.
Miçiqan Universiteti tərəfindən keçirilən ənənəvi sorğu əsasında dərc edilən cari ilin oktyabr ayı üzrə istehlakçı inamı indeksinin (University of Michigan Consumer Sentiment Index) ilkin nəticəsi 46,3 bənd təşkil etmişdir ki, bu da proqnozlardan 1,3 bənd, əvvəlki ayın analoji göstəricisindən isə 1,8 bənd az olmuşdur. Bildirək ki, Miçiqan Universitetinin istehlakçı inamı indeksi nəticəsi 0-100 səviyyəsi arasında qiymətləndirilir və 70-dən aşağı göstərici istehlakçıların cari iqtisadi mühit və yaxın gələcəkdə iqtisadi vəziyyətin birmənalı olmayacağı barədə narahatçılıqlarını bildirir.
3 oktyabr 2026-cı il tarixində bitən həftə üzrə ilk dəfə işsizlik müavinətinə müraciət edənlərin sayı bir həftə əvvələ nisbətdə cüzi dəyişmişdir. Sözügedən göstərici bir həftə əvvələ nisbətdə 2 min azalaraq 197 min təşkil etmişdir ki, bu da proqnoz edilən saydan 3 min az olmuşdur. Əmək bazarı trendini bildirən və analitiklər üçün həftəlik göstəricidən daha çox əhəmiyyət kəsb edən işsizlik müavinətinə müraciət edənlərin sayının 4 həftəlik dövr üzrə dəyişən ortaçəkili dəyəri (moving average) isə bir həftə əvvəlki analoji göstəricidən 2 min 500 az olaraq 198 min təşkil etmişdir.
Makroiqtisadi baxımdan son həftənin bir digər vacib hadisəsi ABŞ mərkəzi bankının (FED) son görüşünün protokolunun dərc edilməsi olmuşdur. Protokola əsasən görüşdə FED-in Açıq Bazar Komitəsinin (FOMC) əksər üzvləri cari ilin sonunadək inflyasiya təzyiqlərinin davam etməsini və növbəti faiz artımını gözlədiklərini dilə gətirilmişdilər. Lakin faiz artımının vaxtı ilə bağlı dəqiq rəy bildirilməmişdir.
Ötən həftənin makroiqtisadi xəbərləri fonunda qısamüddətli ABŞ Xəzinədarlığı istiqrazlarının gəlirlilikləri artmış, uzunmüddətli ABŞ Xəzinədarlığı istiqrazlarının gəlirlilikləri isə azalmışdır. Vacib istinad göstəricisi (bençmark) kimi istifadə olunan 10 il tədavül müddətli ABŞ Xəzinədarlığı istiqrazının gəlirliliyi son həftə ərzində 0,04 faiz bəndi azalaraq illik 5,24% təşkil etmişdir.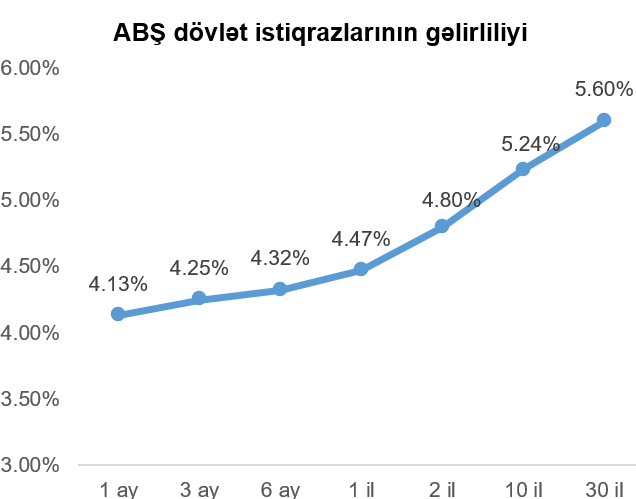
Qeyd edək ki, üzümüzə gələn həftə ABŞ-da istehlak qiyməti cari ilin sentyabr ayı üzrə istehlak qiymətləri indeksi (CPI) açıqlanacaq. ABŞ-da son dövrdə artan inflyasiya narahatlıqları və FED-in növbəti faiz artımı tarixinə dair rəy formalaşması baxımdan CPI göstəricisinin dərci maraqla gözlənilir. Ekspertlərin konsensus proqnozu sentyabr ayı üzrə CPI göstəricisinin aylıq əsasda 0,6%, illik əsasda isə 3,6% təşkil edəcəyi yöndədir.
Geridə qoyduğumuz həftə ərzində süni intellekt (AI) sahəsi üzrə qarışıq bazar əhval-ruhiyyəsi, yüksək enerji qiymətləri və ABŞ Xəzinədarlıq istiqrazlarının gəlirliliklərinin yüksək həddə qalması ABŞ fond bazarına təsir edən əsas amillər olmuşdur. ABŞ-ın aparıcı fond bazarı indeksləri təmkinli dinamika sərgiləmişdir. Böyük fond bazarı indekslərindən texnologiya sahəsinə fokuslanan “NASDAQ” indeksi həftə ərzində 0,64% ilə ən az artım nümayiş etdirən indeks olmuşdur. “Dow Jones” həftə ərzində 0,93% yüksəlmişdir. Kiçik bazar kapitalizasiyalı şirkətlərin səhmlərini təmsil edən “RUSSELL 2000” fond bazarı indeksi həftəlik 0,91% dəyər itirmişdir. “Dəyər” şirkətlərin səhmləri “artım” şirkətlərinə nisbətdə daha inamlı artım nümayiş etdirmişdir.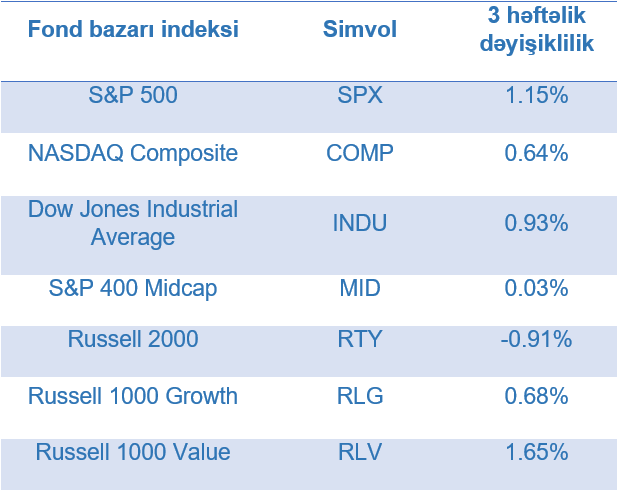
ABŞ-ın ən böyük fond bazarı indeksi olan “S&P 500” son həftə ərzində 1,15% artmışdır. Qeyd edək ki, indeksi təşkil edən əksər sahələr üzrə artım müşahidə edilmişdir. Ən çox artan kommunal xidmətlər (3,97%), energetika (3,60%) və qida məhsulları və pərakəndə ticarət (3,60%) sahələrini təmsil edən şirkətlərin səhmlərində olmuşdur. Azalan isə elektronika sənayesi və İKT (0,52%), sənaye istehsalı (0,41%) sahəsinin göstəriciləri olmuşdur. İndeksi təşkil edən əksər sahələrin 2% üzəri artım nümayiş etdirməsinə baxmayaraq, indeksə çəkisi 40%-a yaxın olan isə elektronika sənayesi və İKT sahəsində müşahidə olunan azalma ümumilikdə indeksin artımının təmkinli olması ilə nəticələnmişdir.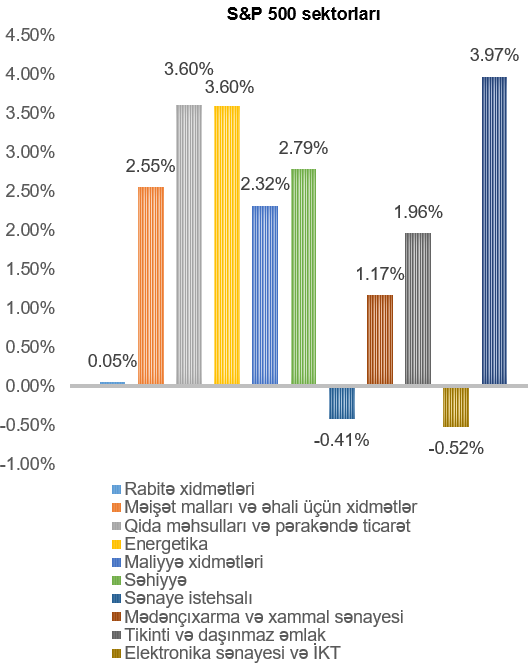
Ötən həftənin əvvəli “Morgan Stanley” (ticarət simvolu: MS) ABŞ-da artan data mərkəzlərinə elektrik enerjisi çatışmazlığı narahatlıqlarına baxmayaraq, bu hal “Nvidia” (ticarət simvolu: NVDA) və “Broadcom” (ticarət simvolu: AVGO) şirkətlərinin 2027-ci üzrə proqnozlarına risk yaratmayacağını bildirmişdir. Şirkətlərin təchizat zənciri, data mərkəzləri arasında koordinasiya, mikroçipləri yerləşdirmək barədə aydın təsəvvür və coğrafi genişlənmə əsas səbəblər olaraq göstərilmişdir.
Son həftə, həmçinin, “Nvidia” (ticarət simvolu: NVDA) “Microsoft” (ticarət simvolu: MSFT) şirkəti “Nvidia” (ticarət simvolu: NVDA) şirkəti ilə əməkdaşlıq nəticəsində bir sıra yeni məhsullarını elan etmişdir. Bu məhullardan biri “Nvidia”-nın “RTX Spark” mikroçipləri əsasında “Surfafe Ultra” noutbuku olmuşdur. Əlavə olaraq, “Microsoft” fərdi kompüterlərdə birbaşa işləyə bilən süni intellekt əsaslı kodlaşma modelini, eləcə də süni intellekt agentlərinin icazəsiz məlumatlara çıxışının qarşısını almaq üçün yeni təhlükəsizlik texnologiyasını təqdim etmişdir.
Geridə qoyduğumuz həftənin sonu “OpenAI” şirkəti cari ilin sentyabr ayı üzrə illik gəlir ekvivalentinin 50 milyard ABŞ dolları olduğunu açıqlamışdır. Qeyd edək ki, şirkət bundan əvvəl illik ekvivalentdə gəlirinin 70 milyard ABŞ dolları olduğunu bildirmişdir. Açıqlanan illik ekvivalentdə gəlir fərqi investorlar tərəfindən ümumi olaraq, süni intellekt sahəsində tərtibatçı şirkətlərin qiymətləndirilməsinin nə qədər real olduğuna dair narahatlıqlar yaratmışdır. Bu hal öz növbəsində həftənin sonunda süni intellekt sahəsinin şirkətlərinin səhmlərinin dəyərinə mənfi təsir etmişdir.
VALYUTA BAZARLARI
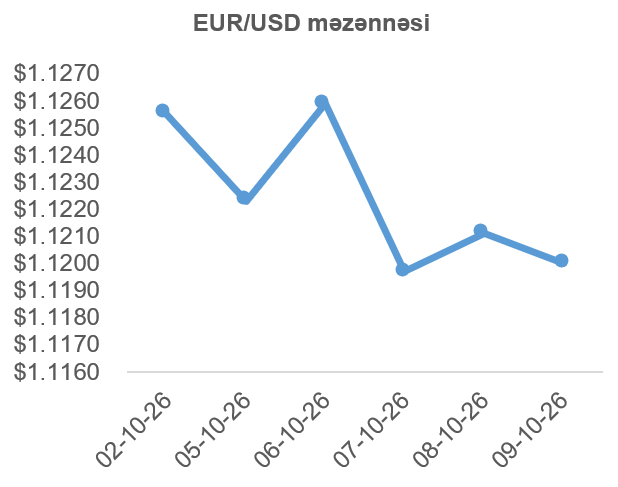
EUR/USD məzənnəsinin dinamikası
FED-in son görüşünün protokolunun dərc edilməsi nəticəsində ABŞ-da növbəti faiz artımının vaxtına dair dəqiq məlumat verilməməsi fonunda oktyabr ayında ABŞ-da faiz dərəcələrinin artırılması ehtimallı bir həftə əvvəlki 51%-dən 21,6%-dək enmişdir. Buna baxmayaraq, enerji qiymətlərinin yüksək qalması ABŞ-da inflyasiya təzyiqlərini davam etdirmişdir. Bu hal ABŞ dollarının avroya qarşı dəyər qazanmasına səbəb olmuşdur. Ötən həftə ərzində ABŞ dollarının avroya nisbətdə məzənnəsinə ən çox təsir edən amil Fransada davam edən fiskal və siyasi narahatlıqlar olmuşdur. Əlavə olaraq, cari ilin avqust ayında Fransada sənaye istehsalat həcmində 0,3% azalması və Avrozonanın lokomotivi olan alman iqtisadiyyatında ixracatların gözlənilənin əksinə azalması avronun dəyərinə mənfi təsir etmişdir. Nəticə olaraq, ötən həftə ərzində ABŞ dolları avroya qarşı dəyər qazanmışdır.
USD/JPY məzənnəsinin dinamikası
Son həftənin ortasına ABŞ dolları Yaponiya yeninə qarşı dəyər qazanmağa başlasa da, həftənin sonuna doğru yen öz mövqelərini bərpa edə bilmişdir. FED-in oktyabrda faiz dərəcələrini artırması ehtimalının azalması, habelə, Yaponiya mərkəzi bankının (Bank of Japan) rəsmilərinin Yaponiyada inflyasiya təzyiqlərinin zəmin qazanmasını bildirməsi ilə pul-kredit siyasətinin sərtləşdirə biləcəyinə işarə verməsi Yaponiya yeninə dəstək verən əsas xəbərlər olmuşdur. Lakin həftənin sonunda dünya bazarında neftin qiymətinin artması ABŞ dollarını gücləndirmiş, neft idxalçısı olan Yaponiyanın valyutasına isə mənfi təsir etmişdir. Ümumilikdə, əvvəlki həftənin sonu ilə müqayisə etsək ABŞ dolları Yaponiya yeninə qarşı dəyər qazanmışdır.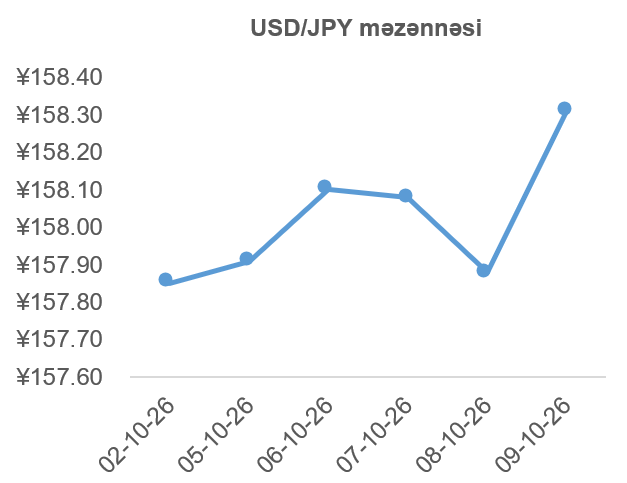
ƏMTƏƏ BAZARLARI
Neft bazarının dinamikası
Həftənin əvvəlində Yaxın Şərqdən xam neft ixracının bərpası və “G7” ölkələrinin strateji neft ehtiyatlarından bazara çıxarmağı planlaşdırması xəbərləri dünya bazarında neftin qiymətinin mənfi təsir etmişdir. Lakin husilər və Səudiyyə Ərəbistanı arasında münaqişənin gərginləşməsi Babül-Məndəb boğazı ətrafı gəmiçiliyi təhlükəyə ataraq neftin qiymətinin azalmasını məhdudlaşdırmışdır. Həfətnin sonuna doğru Hörmüz boğazında geosiyasi gərginliyin artması neftin tədarükünü riskə ataraq dünya bazarında “qara qızılın” dəyərinə müsbət təsir etmişdir. Neftin qiymətini dəstəkləyən bir başqa amil ABŞ-da qasırğa gözləntisi nəticəsində Meksika körfəzindəki xam neft hasilatının 70%-nin dayanması olmuşdur. Nəticə olaraq, bir həftə əvvəl ilə müqayisədə WTI markalı Amerika xam neftinin noyabr fyuçerslərinin qiyməti 0,81%, Brent markalı Avropa neftinin dekabr fyuçerslərinin qiyməti isə 2,42% artmışdır.
Qızılın qiymətinin dinamikası
Həftənin əvvəli ABŞ Xəzinədarlıq istiqrazlarının gəlirliliklərinin artması və ABŞ dollarının güclənməsi qızılın dünya bazarındakı dəyərinə təzyiq etmişdir. Buna baxmayaraq, Fransa və ABŞ istiqraz bazarında müəyyən fiskal narahatlıqların mövcud olması qızılın “təhlikəsiz liman” investisiya seçimi olaraq cəlbediciliyini artırmış və qızılın dəyərini itirməsinin qarşısını almışdır. Həftənin sonuna doğru ABŞ Xəzinədarlığı istiqrazlarının gəlirliliklərinin azalması, oktyabrda FED-in faiz dərəcələrini artırması ehtimallarının zəifləməsi, habelə Yaxın Şərqdə geosiyasi vəziyyətin kəskinləşməsi dünya bazarında qızılın qiymətinin artmasına səbəb olmuşdur. Nəticə olaraq, son həftə qızılın dekabr fyuçerslərinin qiyməti 1,30% artaraq Troy unsiyası (31,1 qram) üçün 4 216,30 ABŞ dolları təşkil etmişdir.